Merkez Bankasının Gerçek Faizini Birlikte Hesaplayalım
Merkez Bankası bankalara iki
şekilde borç veriyor: (1) Haftalık repo ihalesi yaparak, (2) Gecelik fonlama
yaparak.
Haftalık repo ihalesinde Merkez
Bankası, borç almak isteyen bankaların ellerindeki tahvilleri bir haftalığına
alıyor ve karşılığında onlara ihalede elde ettikleri miktarı yüzde 7,5 faizle
borç olarak veriyor. Bir haftalık vade sonunda bankalar Merkez Bankasından
ödünç aldıkları parayı faiziyle birlikte iade edip tahvillerini geri
alıyorlar.
Gecelik fonlamada ise bankalar
Merkez Bankasından yüzde 10 faizle bir geceliğine ödünç para alıp bunu ertesi
gün faiziyle birlikte iade ediyorlar. Bir geceliğine borç alınması ilk bakışta
tuhaf gelebilir ama bu borçlanmanın asıl gerekçesi parasal ihtiyaç değil.
Bankalar ger akşam açık vermeden kapanmak zorundalar. Günlük giriş ve çıkışlar
her zaman düzenli ve denk olmadığı için açık vereceğini gören banka gidip bu açığını
Merkez Bankasından alacağı bir gecelik fonla kapatıyor ve böylece yasal gereği
yerine getiriyor. Elinde fazla para kalan bankalar da tersini yaparak fazla
parayı Merkez bankasına bir geceliğine yatırarak değerlendirebiliyor. Ertesi
gün bu parayı Merkez bankasından geri alıyorlar. Bankaların Merkez Bankasına
verdikleri bu bir gecelik paraya Merkez Bankası yüzde 7,25 faiz uyguluyor.
Merkez Bankası, bankaların elinde kalan paraya piyasadan daha düşük faiz
uyguluyor ki bankalar ellerindeki parayı birbirlerine versinler veya kredi
olarak açsınlar ve son çare olarak Merkez Bankasına yatırmaya yönelsinler.
Demek ki Merkez Bankası’nın iki
tane fonlama faizi var: Haftalık repo ihalesinde oluşan fonlamaya uygulanan
yüzde 7,5 oranındaki faiz (ki buna politika faizi deniyor) ve gecelik fonlamaya
uygulanan yüzde 10 oranındaki faiz.
Merkez Bankasının bir de görünmez
faizi var. Bu faiz de haftalık repo ihalesinde bankalara verilen miktar ile
buna uygulanan yüzde 7,5 oranındaki faiz ile gecelik fonlamayla verilen miktar
ile buna uygulanan faizin ağırlıklandırılmış ortalaması alınıyor. Buna Merkez Bankası
Ağırlıklı Ortalama Fonlama Maliyeti deniyor (AOFM.) Merkez Bankasının görünmez ama
asıl faizi bu. Çünkü bankaları fonlamada uygulanan bir çeşit ortalama faiz
görevi görüyor. Merkez Bankası bu faizi her gün kendi sitesinde ilan ediyor.
Merak edenler bu linkten bulabilir:
AOFM’nin nasıl hesaplandığını
gerçek sayı ve oranlar üzerinden gösterelim. Aşağıdaki tablo bu hesabı
göstermek amacıyla 22 Nisan 2016 günü itibariyle ilan edilen Merkez Bankası
verileri kullanılarak hazırlanmıştır
22 Nisan 2016
|
Miktar Milyar TL (1)
|
Faiz (2)
|
Toplamdaki Pay % (3)
|
AOFM (4) (2 x 3)
|
Haftalık Repo
|
58,0
|
0,075
|
61,8
|
4,64
|
Gecelik Fonlama
|
35,8
|
0,100
|
38,2
|
3,82
|
Toplam
|
93,8
|
100,0
|
8,45
|
22 Nisan 2016 günü Merkez Bankası
bankalara haftalık repo yoluyla 58 milyar TL’yi yüzde 7,5 faizle, gecelik
fonlama yoluyla da 35,8 milyar TL’yi yüzde 10 faizle vermiş (1 numaralı sütun.)
1 numaralı sütundaki miktarların toplam miktardaki (93,8 milyar TL) paylarını
alıp 3 numaralı sütunda gösterirsek her bir borçlanmanın toplam borçlanmadaki
ağırlığını elde etmiş oluruz. 2 ve 3 numaralı sütunlardaki sayı ve oranları
çarptığımızda da her bir borçlanmanın ağırlıklı faizini bulmuş oluruz. Bunların
toplamı da (yüzde 8,45) bize 22 Nisan 2016 itibariyle AOFM’yi vermiş olur (4
numaralı sütun.)
Bu yüzde 8,45’lik faiz Merkez
Bankasının 22 Nisan 2016 gününde bankalar verdiği borçların ağırlıklı ortalama faizidir.
Merkez Bankası bu faizi artırmak istediğinde daha yüksek faiz oranı taşıyan
gecelik borçlanmaya, bu faizi düşürmek istediği zaman da daha düşük faiz oranı
taşıyan haftalık borçlanmaya ağırlık veriyor. Yani miktarları kaydırarak faizi
de istediği yönde değiştirebiliyor.
Merkez Bankasının yılbaşından 22
Nisan 2016’ya kadar AOFM’nin yani asıl faizinin nasıl değiştiğini de aşağıdaki
grafik gösteriyor.
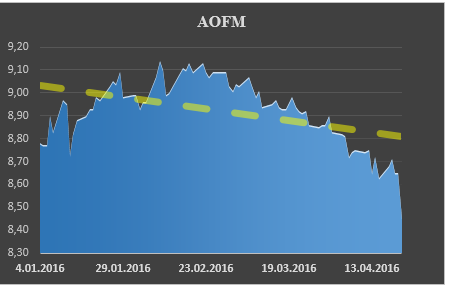
Görüleceği üzere yıla yüzde 8,70
– 9,00 aralığında başlamış olan AOFM, kurdaki artış ve enflasyondaki yükselişe
paralel olarak artmış, ardından inişe geçmiştir. Sarı kırıklı eğilim çizgisi bu
düşüş eğilimini açık bir biçimde gösteriyor. Son dönemde Fed’in bu yıl 4 kez
faz artırımı yapacağı beklentisinin kalkmasıyla TL’nin değer kazanması ve bunun
enflasyonda yarattığı gerilemeler sonucunda Merkez Bankasının borç verme
ağırlığını haftalık ihaleye kaydırması sonucu AOFM düşmeye başlamıştır.
Ekonomi konusunda
Siyasal Sistem, Ekonomik Sistem ve Ahbap - Çavuş İlişkileri18 Ekim 2026Teori Aynı, Sonuç Farklı 6 Ağustos 2026İrrasyonel Beklentiler Teorisi19 Haziran 2026Öğrenilmiş Çaresizlik24 Şubat 2026109 yorum
Yorumlar ve yanıtlar Blogger'ın kendi sisteminde yazılır ve okunur; tema bunu değiştirmez. Bu önizleme salt okunurdur.