Faiz ve Kur İlişkisi
Merkez Bankası ilk on günde
sessizce izlediği TL’nin yabancı paralar karşısındaki durumuna 10 Ocak’tan
başlayarak müdahale etmeye başladı. Bu müdahale önce TL likiditeyi
sıkılaştırmak, döviz zorunlu karşılıklarını düşürmek ve haftalık repo
ihalelerini iptal etmek şeklinde ortaya çıktı. Haftalık repo ihalesini iptal
etmek bir anlamda faiz artırımı sinyaliydi çünü bu ihaleler iptal edilince
bankalar ister istemez daha yüksek faizli gecelik borç verme faiziyle
borçlanmaya yöneldiler. Merkez Bankası bu önlemlerle TL’nin değer kaybını
önleyemeyince bu ke bankaları geç likidite penceresinden borçlanmaya
yönlendirerek faizi belli etmeden biraz daha artırmaya gitti. Bunlara ek olarak
döviz swapı yapılmasına öncülük edecek adımlar attı. Bütün bu hamleler TL’nin
değer kaybını önleyemeyince 24 Ocak günü yapılan toplantıda gecelik borç verme
faizini yüzde 8,50’den 9,25’e ve geç likidite penceresinden borçlanmanın
faizini de yüzde 10,00’dan 11,00’e yükseltme kararını aldı.
Merkez Bankası’nın bankaları
fonlamakta kullandığı ortalama faiz yılın ilk gününde yüzde 8,28 idi, dün akşam
itibariyle yüzde 10,35 olarak gerçekleşmiş bulunuyor. Yani Merkez Bankası
yılbaşından bu yana aldığı birçok önlemin yanı sıra ortalama faizini de 2,07
puan artırmış oldu.
Bütün bu hamlelerin sonunda USD/TL
kuruna ne oldu? Önce Merkez Bankası’nın çeşitli faizlerinde nasıl bir
değişiklik olduğuna bakalım. Aşağıdaki grafikte USD/TL kuru (kırmızı) ile
Merkez Bankası ortalama faizi (OFM) (lacivert) arasındaki ilişki yer alıyor.
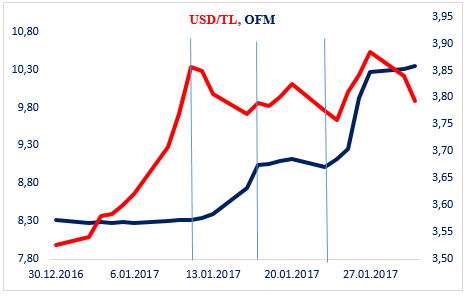
Grafikten görüleceği gibi Merkez
Bankası’nın sessiz kaldığı dönemde (ilk dikey çizgiye kadarki bölüm) USD / TL
kuru hızla yükselmiş bulunuyor. Merkez Bankası’nın önlem almaya başlaması ve bu
önlemleri artırmasıyla birlikte USD/TL kurundaki hızlı çıkışın durulmaya
yöneldiğini görebiliyoruz (birinci ve ikinci dikey çizgiler arası). 24 Ocaktaki
faiz artırımı kararı sonrasında USD/TL kurunun düşüşe geçişini de grafik ortaya
koyuyor (üçüncü dikey çizgiden sonrası).
Sonuçta Merkez Bankası faizi
artırmama illüzyonuyla uğraşmak yerine faizi açıkça artırsaydı bugünkü gibi 2,07
puanlık değil 1,5 puanlık bir faiz artışıyla USD/TL kuru daha düşük bir düzeyde
olacaktı.
Faiz fobisinin maliyeti faiz lobisinin maliyetinden yüksektir.
Ekonomi konusunda
Siyasal Sistem, Ekonomik Sistem ve Ahbap - Çavuş İlişkileri18 Ekim 2026Teori Aynı, Sonuç Farklı 6 Ağustos 2026İrrasyonel Beklentiler Teorisi19 Haziran 2026Öğrenilmiş Çaresizlik24 Şubat 2026299 yorum
Yorumlar ve yanıtlar Blogger'ın kendi sisteminde yazılır ve okunur; tema bunu değiştirmez. Bu önizleme salt okunurdur.