Spekülasyon ve Spekülatif Saldırı
Finansal spekülasyon; yüksek risk
taşıyan alanlarda risk üstlenerek, fiyat hareketleri ve beklentilerden
yararlanmak suretiyle kazanç elde etmeye çalışmak olarak tanımlanabilir. Fiyatı
çok düşmüş olan bir hisse senedinin ileride fiyatının artacağını düşünerek
satın alınması ya da tam tersine fiyatı çok yükselmiş olan bir hisse senedinin
fiyatının ileride düşeceğini düşünerek satılması finansal spekülasyon için
örnek oluşturur. Spekülasyon, çoğu kez piyasalara çeşitli yollarla yön vererek
haksız kazanç sağlamaya yönelik olan manipülasyonla karıştırılır. Oysa
spekülasyon sanıldığı gibi kötü bir şey değildir. Tam tersine aşırılıkları
zamanında törpüleyerek krize dönüşmesini önlediği için bir çeşit otomatik
stabilizatör görevi görür.
Döviz piyasasında yapılan
spekülasyon da finansal spekülasyonun bir çeşididir. Yabancı bir yatırımcı
parasını Türkiye’ye getirir, TL’ye çevirir ve örneğin yüzde 16 faizle mevduat
hesabı açarsa yüksek risk karşılığında yüksek getiriyi tercih ederek spekülatif
bir işlem yapmış olur. Burada yabancı yatırımcının beklentisi TL’de yaşanacak
dış değer kaybının elde edeceği faizden düşük kalacağı beklentisidir. Yabancı
yatırımcı parasını buraya yatırarak kur riskini üstlenme karşılığında faiz
getirisinden yararlanmayı hedeflemiştir.
Bunu bir örnekle açıklayalım.
Diyelim ki Amerikalı bir yatırımcı 100.000 Dolarını Türkiye’ye getirmiş, 4.50
kur ile TL’ye çevirmiş, eline geçen 450.000 TL’yi yüzde 16 brüt faizle (gelir
vergisi stopajı sonrası net faizin oranı aylık yaklaşık yüzde
1,1 oluyor) 30 gün vadeli mevduat hesabına yatırmış olsun. 30 gün sonunda bu
yatırımcı (450.000 x 1,01 =) 454.500 TL getiri elde eder. Eğer kurda bir değişiklik
olmamışsa bu yatırımcı bu parayı Dolara çevirdiğinde eline (454.500 / 4,50 =) 101.000
Dolar geçer. Bu durumda bu yatırımcı üstlendiği Türkiye riskine (kur riski)
karşılık 1.000 Dolar ya da bir başka açıdan bakarsak (bileşik faiz hesabıyla) yıllık
yüzde 13 Dolar faizi elde etmiş olur. Oysa Amerikalı yatırımcı bu parayı kendi
ülkesinde bankaya yatırsaydı, ABD’de banka faizlerinin aylık
net yüzde 0,16 olduğu dikkate alındığında, elde edeceği net getiri en fazla (100.000
x 1,0016) 160 Dolar olacaktı.
Ne var ki spekülasyon her zaman
beklenen sonucu vermeyebilir. Yukarıdaki örneğimizde 30 günün sonunda USD/TL
kurunun 4,55’e çıktığını düşünelim. Bu yatırımcı bu durumda elde ettiği 454.500
TL’yi Dolara çevirdiğinde eline (454.500 / 4,55 =) 99.890 Dolar geçecek demektir.
Yani bu yatırımcı 100.000 Dolarını getirip bir ay süreyle vadeli TL hesapta
tutması karşılığında elde ettiği yüksek faize karşılık zarar etmiş olmaktadır.
Bir ekonomi için spekülasyondan
çok spekülatif saldırıyla karşılaşmak tehlikelidir. Ekonomide spekülatif
saldırı denildiğinde döviz, altın gibi bazı varlıkların kısa sürede ve yüksek
miktarlarda alınıp satılması anlaşılır. Örneğin bir ekonomide paraya spekülatif
saldırı olması demek, ellerinde o ülkenin parasını bulunduran yerli ve yabancı yatırımcıların
bu paraları satarak karşılığında döviz talep etmeleri demektir. Bu tür
spekülatif saldırılar birçok nedenle ortaya çıkabilir. Bu nedenler arasında en
yaygın olanları; ekonomik göstergelerin bozulmaya başlaması, ülkenin döviz
kısıtlamalarına gideceğine ilişkin söylemlerin veya söylentilerin çıkması, cari
açığın yükselmesi, Merkez Bankası rezervlerinde hızlı düşüşler olması, Merkez
Bankası’nın enflasyonist baskıları durdurmak için faiz politikasını kullanmakta
tereddütler yaşaması gibi nedenlerdir.
Türk Lirası da zaman zaman
spekülatif saldırılara muhatap oluyor. Özellikle son dönemde TL’ye karşı bu tür
spekülatif saldırılar artmış görünüyor. Bunun nedenini irdeleyebilmek için 2002
– 2017 arasındaki üç göstergeye, USD/TL kuru, enflasyon (TÜFE) ve gösterge faiz
oranına, birlikte bakalım. Bunu yaparken 2002 – 2009 ve 2010 – 2017 dönemlerini
ayrı birer grafik halinde sunarak analiz edelim.
İlk olarak 2002 – 2009 arasındaki
döneme bakalım (kırmızı USD/TL kuru, mavi gösterge faizi, yeşil enflasyonu,
kırıklı kırmızı da USD/TL kuru eğilimini gösteriyor.)
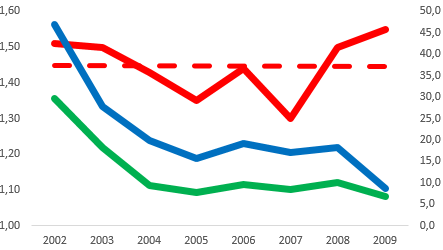
Grafiğin bize anlattığı şey
USD/TL kurunun iniş çıkışlar yaşasa da eğilim olarak değişmediği, dolayısıyla
enflasyona baskı yapmadığı, o nedenle enflasyonun düştüğü, faizin de ona
paralel olarak düşüş gösterdiği bir görünümdür. Bu dönemde, grafikten
görülebileceği gibi herhangi bir spekülatif atak söz konusu değildir. Çünkü bu
dönem, Türkiye’nin iki önemli konuda (bankacılık ve kamu mali disiplini)
yapısal reformu gerçekleştirdiği, AB ile tam üyelik müzakerelerine başladığı ve
ekonomi politikasının tutarlı olduğu bir dönemdir. O nedenle de Türkiye’ye dış
borçtan daha fazla doğrudan yabancı sermaye girişi olmuştur.
İkinci olarak 2010 – 2017
arasındaki döneme bakalım (kırmızı USD/TL kuru, mavi gösterge faizi, yeşil
enflasyonu, kırıklı kırmızı da USD/TL kuru eğilimini gösteriyor.)

Bu ikinci grafiğin bize anlattığı
şey USD/TL kurunun çıkış yönünde olduğu, dolayısıyla enflasyona baskı yaptığı,
o nedenle enflasyonun yükseldiği, faizin de ona paralel olarak artış gösterdiği
bir durumdur. Bu dönemde, grafikten görülebileceği gibi TL üzerine spekülatif
ataklar söz konusudur. Çünkü bu dönem, Türkiye’nin gerekli yapısal reformları
yapmadığı, AB ile tam üyelik müzakerelerinin askıya alındığı, ekonomi
politikasının tutarlılığını yitirdiği, kur ve faiz üzerine gereksiz
tartışmaların yapıldığı bir dönemdir. O nedenle de Türkiye’ye doğrudan yabancı
sermaye yerine kısa sürede para kazanmaya yönelik dış borç girişi olmuştur.
Bir ekonomide işler iyi
gitmiyorsa o ekonomiden kaçış başlar. Yani o ekonomiye para yatırmış olanlar yerli
paraları verip döviz alıp giderler. Üstelik iş bununla kalmaz o ekonomide
yerleşik olanlar da yerli paradan dövize dönerler. Öyle olunca yerli para bollaştığı
için değeri düşer, döviz kıtlaştığı için değeri yükselir. O aşamada yerli
paranın geçmişte niçin değer kazandığını şimdi niye değer kaybettiğini
sorgulamazsak nerede hata yaptığımızı göremez ve gereken önlemleri alamayız. Sonuçta
faizi artırmak zorunda kalırız. Faizi artırınca yerli para üzerinden para kazanma
imkânı arttığı için parasını alıp gidenlerin bir bölümü her türlü riske karşın
iyi para kazanılacağını görüp geri döner. Hatanın buradan kaynaklanmış
olabileceğini düşünüp geçmişe bir göz atar ve geçmişte yapıldığı gibi riskleri
düşürecek adımları atarsak geçmişte olduğu gibi ekonomide toparlanma sağlayabiliriz.
Ama bunları yaparken kur ve faiz üzerindeki tartışmaları da bırakmamız gerekir.
Ekonomi konusunda
Siyasal Sistem, Ekonomik Sistem ve Ahbap - Çavuş İlişkileri18 Ekim 2026Teori Aynı, Sonuç Farklı 6 Ağustos 2026İrrasyonel Beklentiler Teorisi19 Haziran 2026Öğrenilmiş Çaresizlik24 Şubat 2026124 yorum
Yorumlar ve yanıtlar Blogger'ın kendi sisteminde yazılır ve okunur; tema bunu değiştirmez. Bu önizleme salt okunurdur.