Türkiye Ekonomisinin Görünümü
Özetle küresel
ekonominin görünümü
ABD, krize ilk giren ekonomiydi, bugün de ilk çıkacak
ekonomi gibi görünüyor. Hala olumsuz sinyallerin olumlularla karışık olarak
gelmeye devam etmesine karşılık özellikle büyümenin yeniden düzene girmesi ve
işsizlik oranındaki düşüşler toparlanmanın en önemli işaretlerini oluşturuyor.
Bu toparlanmaya enflasyonda artışın eşlik etmemesi de işin olumlu görünümüne
destek veriyor. 2014 yılı başında bütçenin onay sorununun çözülmüş olması da
geleceğe ilişkin olumlu sinyallerin artmasını sağlıyor. 2010 yılından
başlayarak krize giren Avrupa henüz krizden çıkma belirtilerini net olarak
sergileyemiyor. Buna karşılık birlikten gelen olumlu işaretler ilk kez olumsuz
işaretlerden daha fazla sayıda olmaya başladı. Yılın ikinci yarısında daha
güçlü bir toparlanmanın işaretleri gelebilir. Japonya, 20 yıldan bu yana içinde
olduğu krizden çıkmaya çalışıyor. Bu yolda niceliksel gevşemeden kur
savaşlarına kadar her yolu deniyor. Henüz net bir toparlanma işareti olmasa da
karışık sinyallerin olumlu sinyaller yönünde biraz daha arttığı yolunda
izlenimler var. Fed’in tahvil alımlarını azaltma kararından sonra yükselen
ekonomilerde başlayan dalgalanma devam ediyor. Uluslararası fon akımında bu
ülkeler aleyhine başlayan gelişme bu ekonomileri olumsuz biçimde etkileyecek
gibi görünüyor. Bunlar arasında en olumsuz etkilenenler kırılgan beşli olarak
adlandırılan Brezilya, Hindistan, Endonezya, Türkiye ve Güney Afrika. Bu ekonomilerin
birçok ortak özelliği yanında en önemli benzerlikleri 2014’de büyük miktarda
dış finansman ihtiyacı içinde bulunacakları gerçeği. Buna karşılık yükselen
ekonomilerin, aynı zamanda da dünyanın en büyük ekonomisi konumunda bulunan
Çin, bozulma beklentilerinin aksine yoluna istikrarlı biçimde devam
ediyor.
Türkiye ekonomisinin
özet görünümü
Türkiye ekonomisinin 2014 yılı başında nasıl göründüğünü
birkaç önemli ekonomik göstergeyi ele alarak açıklamaya çalışalım. Daha çok
sayıda ele alınması gereken ekonomik gösterge söz konusu olsa da bu yazıyı bir
kitap haline getirmemek için bütün toplumu ve ekonomiyi etkileyen en önemli
göstergelere değinmekle yetineceğim.
(1) Büyüme, potansiyelin altında kalmaya devam ediyor
Aşağıdaki grafik ekonomik büyümeyi üçer aylık dönemler
itibariyle gösteriyor.
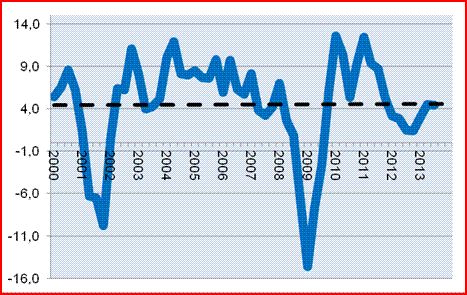
Grafikten izlenebileceği gibi büyüme
2011’den itibaren ivme kaybediyor. 7 çeyrektir büyüme oranı potansiyel büyüme
oranı olarak kabul edilen yüzde 5’in altında seyrediyor. 2014 yılı için en
iyimser büyüme tahmini de (OVP’de yüzde 4) potansiyel oranın altında
kalınacağını gösteriyor. Geçmiş yıllarda Türkiye’nin ekonomideki başarı
taşlarından birisi yüksek oranlı büyüme idi. Bir süredir bu başarı taşı devre
dışına çıkmış bulunuyor. İşin kötüsü 2014’de de devreye girecek gibi
görünmüyor.
(2) İşsizlik yükseliyor
Aşağıdaki grafikte 2010 yılında bu yana Aralık ayları bazında
işsizlik oranları yer alıyor.

2001 krizi sonrasında yeni bir düzeye taşınan işsizlik
oranı, küresel krizin Türkiye ekonomisini en fazla etkilediği 2010 yılında doruk
noktasına çıkmıştı. O noktadan başlayarak inişe geçmiş olan işsizlik oranı,
yedi çeyrektir büyümede yaşanan potansiyel altı artışın da etkisiyle yeniden
artışa geçmiş bulunuyor. Ekim ayında işsizlik oranında hafif bir düşüş olsa da 2013
yılsonu için yapılan tahminler genellikle yüzde 10 oranı dolaylarında toplanıyor.
2014 yılında beklenen düşük büyümenin işsizlik oranının yine yüzde 10 düzeyinde
kalmasına yol açacağı tahmin ediliyor.
(3) Cari açık; inişli çıkışlı bir seyir izliyor fakat yüzde
5’e indirilemiyor
Aşağıdaki grafikte 2005 yılından bu yana 12 aylık olarak cari
açığın GSYH’ya oranı yer alıyor.

2009 yılında krizin etkisiyle küçülen ekonomik büyümeye
eşlik ederek küçülen cari açık 2011 yılında yüzde 9,9 oranına ulaşarak Türkiye
açısından bütün zamanların rekorunu kırmıştı. 2012 yılında ise düşen büyüme
oranıyla birlikte hızla gerileyerek yüzde 6 düzeyine düşmüştü. Yüzde 6 aslında
Türkiye için hala yüksek bir oran olmakla birlikte yüzde 10 dolayından geri
geliş olarak bakıldığında iyi bir düzeltmeyi işaret ediyordu. Tek sorun bu
düşüşün büyümedeki düşüş olmadan sağlanamaması gerçeğinin bir kez daha ortaya
çıkmış olmasıydı. Nitekim 2013 yılında büyüme, 2012 yılına göre artınca cari
açık da ona eşlik etti ve yüzde 7,4 oranına (ilk 11 ayın sonucu) tırmanıverdi.
(4) Bütçe açığı oldukça düşük ama ileriye dönük sorunlar
var
Aşağıdaki grafik 2000 yılından 2013 yılı sonuna kadar
yıllık bazda bütçe açıklarını sergiliyor.

2001 krizini izleyerek hızla düşürülmeye
başlanan bütçe açığı, büyümenin negatif olduğu 2009 yılında artmış, sonraki
yıllarda yeniden daralmaya dönmüştür. Burada en kritik soru şudur: Bütçe açığı
disiplinli bir maliye politikasının sonucu olarak mı daralıyor yoksa bir
seferlik gelirler ve ithalattaki artışın yarattığı dışticaret vergi gelirleri
artışıyla mı daralıyor? Bu sorunun yanıtını doğru verebilmek için bütçe
giderlerine bakmak gerekir. 2013 yılında faiz dışı giderler 2012 yılına göre
yüzde 15’e yakın artmış bulunuyor. Bu artış yıllık enflasyonun (yüzde 7,5) 2
katı bir artış. Demek ki bütçenin gider yönünde o kadar da sıkı bir disiplin
söz konusu değil. Buna karşılık 2013 yılında ithalatın ve kurdaki artışın
etkisiyle ciddi bir gelir artışı oluştu. Buna varlık barışı gibi bir seferlik
gelirler de eklenince bütçe gelirlerinde, yüzde 17 dolayında, giderlerdeki
artışı aşan bir yükseliş oluştu. 2014 yılında talep canlılığının gerileyeceği,
cari açığında gerileyeceği bir ortamda bu kadar gelir artışı sağlanamayabilir.
Buna karşılık giderleri geri çekmenin imkânı yok.
Öte yandan 2013 yılında vergi incelemeleri
sonucunda elde edilen kayıp, kaçak matrah farklarının rekor kırdığına ilişkin
basında haberler çıkıyor. Bu konu belki de vergi alanındaki yapısal reform
hamlesinin en etkin adımını oluşturuyor. Vergi müfettişi sayısındaki artışın
yarattığı yeni denetim kapasitesi vergi gelirlerinin artmasında oldukça katkıda
bulunacak gibi görünüyor. Bu konuda yıllardır tekrarladığım görüşümü bir kez
daha gündeme taşımayı yararlı görüyorum: Vergi denetimi, asıl etkisini
hissettirebilmesi için, vergi yönetiminden de siyasal iktidardan da bağımsız
olmalıdır.
Özetle söylememiz gerekirse bütçedeki
rahatlık ileriye dönük bir rahatlık olmaktan çok günü kurtarmaya yönelik bir
rahatlık gibi görünüyor.
(5) Enflasyon yeniden artış eğilimine girdi
Aşağıdaki grafik
enflasyondaki (TÜFE) gelişimi gösteriyor.

Grafikten de görülebileceği gibi enflasyon
inişli çıkışlı bir trend izliyor görünse de yüzde 10 düzeyine geri dönmeye
oldukça fazla eğilimli bir salınım içinde bulunuyor. 2012 yılında inişe geçmiş
bulunan enflasyon 2013 yılında yeniden artış eğilimi içine girmiş görünüyor.
2014 yılı, TCMB’nin enflasyon hedefini de (yüzde 5,3), enflasyon tahminlerini
de (en son tahmini yüzde 6,8 idi) büyük ölçüde aşarak yüzde 7,4 olarak
gerçekleşti.
Her ne kadar 2014 yılı için TCMB’nin
enflasyon hedefi yüzde 5 olsa da beklentiler bu yıl enflasyonun geçen yılki
oranın altında olmayacağı yönünde. Yılbaşında yapılan ÖTV ve maktu vergi
artışlarının 2014 yılında enflasyona 0,5 puan, kurdan gelen artışların da
şimdiki görünümüyle 1 – 1,5 puan katkı yapacağı tahmin ediliyor. Bu durumda
enflasyonun 2013 yılındaki oranın üzerinde de gerçekleşmesi söz konusu
olabilir.
Türkiye niçin
kırılgan beşli arasında yer alıyor?
Kırılgan beşli
gruplandırması (Brezilya,
Hindistan, Endonezya, Türkiye ve Güney Afrika) ABD Merkez Bankası’nın (Fed) tahvil alımlarını azaltacağına ilişkin
açıklamasından sonra ortaya çıktı. Fed’in bu açıklamasının ardından paraları en
çok değer kaybeden yükselen piyasa ekonomileri bu beş ülke oldu. Bu ülkelerin
böyle bir grubun içinde değerlendirilmesinin nedenleri olarak yüksek cari açık
oranları, yüksek enflasyon oranları ve büyüme performansındaki düşüşler
gösteriliyor. Bu ülkelerin önümüzdeki dönemde dış finansman ihtiyaçlarında
önemli artışlar olacağı ve Fed’in kolay para politikasını terk etmesi halinde
bu ekonomilerin gerekli dış finansmanı bulmakta çok zorlanacakları tahmin
ediliyor. Bunlara ek olarak bu ülkelerin hepsinde gelecek yıl genel seçimlerin
yapılacak olması siyasal belirsizliklerin ortaya çıkmasına ve dolayısıyla
risklerin artmasına yol açıyor.
Bir ekonominin risk
potansiyelini en doğru ölçen kriter olarak CDS primleri kullanılıyor. Bu
ülkelerin CDS primlerinde Fed’in 22 Mayıs’ta yaptığı tahvil alımlarında
azaltmaya gidebileceği yönündeki açıklaması sonrasında oluşan değişimi
aşağıdaki tabloda sunuyorum.
Tablo: 22 Mayıs 2013’den itibaren kırılgan beşlinin CDS primlerindeki gelişmeler
Tarih
|
Türkiye
|
Brezilya
|
Endonezya
|
G. Afrika
|
22.05.2013
|
118
|
130
|
140
|
169
|
31.05.2013
|
131
|
146
|
162
|
191
|
28.06.2013
|
191
|
185
|
207
|
216
|
31.07.2013
|
205
|
191
|
208
|
222
|
29.08.2013
|
240
|
203
|
282
|
240
|
30.09.2013
|
214
|
173
|
220
|
197
|
31.10.2013
|
185
|
166
|
193
|
185
|
28.11.2013
|
207
|
205
|
236
|
211
|
31.12.2013
|
245
|
194
|
237
|
204
|
Artış Oranı (%)
|
107,6
|
49,2
|
69,3
|
20,7
|
Bu tablo, Türkiye’nin
niçin kırılgan beşlide yer aldığını açıklamanın yanında niçin bu grubun en
kırılgan üyesi olduğunu da açıklıyor.
Türkiye’nin 2014 yılı dış finansman ihtiyacı (160 milyar
doları vadesi gelecek olan dış borç ödemeleri ve 60 milyar doları da cari açık
olmak üzere) toplam 220 milyar dolar (ya da GSYH’nın yüzde 25’i) olarak
hesaplanıyor. Bu hesapta iyileşebilecek tek kalem cari açık. Yani 2014 yılında
büyümeyle birlikte cari açık ta düşerse dış finansman ihtiyacında gerileme
olabilir. Yeni tahminler cari açığın 45 – 50 milyar dolara kadar (GSYH’nın
yüzde 6’sı) gerileyebileceği beklentisini işaret ediyor. Bu durumda dış
finansman ihtiyacı GSYH’nın yüzde 24’üne gerileyebilir. 1 puanlık gerilemenin maddi
değerinden çok dış dünyaya vereceği mesaj önemli.
Sonuç ve Değerlendirme
Küresel sistemin, özellikle de gelişmiş ekonomilerin, kriz
yaşadığı bir ortamda Türkiye ekonomisi, 2009 yılında ciddi bir düşüş yaşadıysa
da hızla toparlandı. 2010 yılından 2013 yılının Mayıs ayı sonlarına kadar benzeri
yükselen piyasa ekonomileri gibi krize fazlaca girmeksizin yoluna devam edebileceği
biçiminde bir görünüm sergiledi. Bu görünüm, Fed’in tahvil alımlarını
azaltacağı yönündeki açıklaması ve ardından gelen Gezi olaylarıyla birlikte
yavaş yavaş bozulmaya başladı. Asıl bozulma yılın son ayında Fed’in tahvil
alımında indirime gitme kararını açıklaması ve hemen ardından gelen 17 Aralık
yolsuzluk soruşturmalarıyla ortaya çıkmaya başladı.
Türkiye’nin son on yılda, 2001 krizi sonrası zorunlu olarak
yaptığı bankacılık reformu dışında hiçbir ciddi yapısal reform yapmadığı
gerçeğiyle karşı karşıyayız. Oysa söz konusu on yıl, bütçenin toparlanması ve
siyasal istikrarın varlığı nedeniyle geçmişte hiç olmadığı kadar uygun bir reform
ortamı yaratmıştı. Üstelik AB ile müzakerelerin varlığı bu reformların
yapılacağı yolunda büyük bir iyimserlik ve destek havası yaratmıştı. Bugün,
yapılmış bulunan bazı düzenlemelerin bile geri alınması aşamasında bulunuyoruz.
O nedenle yapısal reformlar konusunda 2001 sonrasındaki durumdan daha kötü bir
noktada olduğumuzu söylemek abartı sayılmamalı. Türkiye’nin yapısal reformlar
konusunda tarihi bir fırsatı kaçırdığını söyleyebiliriz.
2014 yılında özetle
Türkiye’de şöyle bir ekonomik tablo görme olasılığımız oldukça yüksek
görünüyor:
Düşük büyüme – yüksek
işsizlik oranı
Yüksek kur – yüksek
enflasyon
Düşen cari açık –
yükselen ama denetimde kalmaya devam eden bütçe açığı
Not: Bu yazıda geçen cds primi, kırılgan beşli, yapısal reform gibi deyimler bu
blogdaki Ekonomi Sözlüğü’nde yer alıyor. Ayrıca bu konularla ilgili blog
yazılarıma “bu blogda ara” kutucuğuna aranacak kelime yazılmak suretiyle
ulaşılabilir.
Ekonomi konusunda
Siyasal Sistem, Ekonomik Sistem ve Ahbap - Çavuş İlişkileri18 Ekim 2026Teori Aynı, Sonuç Farklı 6 Ağustos 2026İrrasyonel Beklentiler Teorisi19 Haziran 2026Öğrenilmiş Çaresizlik24 Şubat 202682 yorum
Yorumlar ve yanıtlar Blogger'ın kendi sisteminde yazılır ve okunur; tema bunu değiştirmez. Bu önizleme salt okunurdur.