Geldik 2020'ye
2020’ye girerken bir durum
tespiti yapmakta yarar var. Öncelikle 2019’da neler oldu ve bu yıl nasıl
bitiyor önce onu ele alalım.
Dünya 2019’da resesyon korkusu
içinde yaşadı. Bu korkunun yarattığı etkiyle 2018’de uygulamaya başlanan sıkılaştırıcı
politikalarda genişlemeye dönük bazı değişiklikler yapıldı. Mesela Fed, faiz
artırımlarını bırakıp faiz indirimlerine, bilanço küçültmeyi terk edip piyasaya
yeniden para sürmeye başladı. Diğer gelişmiş ülke merkez bankaları da sıkılaştırmaya
başlama yönündeki planlarını terk edip genişlemeci uygulamalara devam ettiler. Bu
hızlı tepki resesyon beklentilerini oldukça azalttı ve 2019 biterken resesyon
olasılığı en azından ABD’de önemli ölçüde gündemden çıktı. Buna karşılık Avrupa
üzerinde hala bir tehdit oluşturmaya devam ediyor. Çin, 2020’ye oldukça
gerilemiş bir büyüme performansıyla giriyor. Japonya 30 yıldır çıkamadığı durgunluktan
çıkma çabasını sürdürüyor, İngiltere, beklenenin aksine Brexit’ten çok zarar
görmeden yoluna devam ediyor.
Aşağıdaki grafik 2010’dan 2019’a gelişmiş
ülkeler (GÜ) ortalama gösteriyor (grafik; IMF, World Economic Outlook Data,
October 2019’da yer alan verilerden yararlanılarak tarafımdan hazırlanmıştır.)
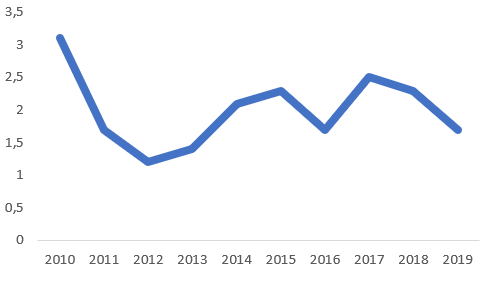
Grafiğe bakıldığında gelişmiş
ülkelerde 2011 sonrasında yüzde 1 ile 2,3 arasında değişen bir büyüme oranı
görülüyor. 2019 yılında niçin resesyon beklentisi içine girildiği de yine grafiğin
gidişinden anlaşılabiliyor.
2019 yılında Türkiye’nin de
aralarında bulunduğu gelişmekte olan ekonomiler oldukça zarar gördü. Türkiye
ekonomisi ilk iki çeyreğinde küçülen ekonomi, üçüncü çeyrekte zayıf bir büyüme
performansı sergiledi. Yılın son çeyreğinde büyüme yüzde 5 bile olsa yıllık
büyüme ortalaması yüzde 0,5 dolayında kalacak.
Aşağıdaki grafik gelişmekte olan
ülkeler (GOÜ) ortalama büyümesi (mavi) ile Türkiye’nin büyüme ortalamasını
(kırmızı) 2010’dan 2019’a gösteriyor (grafik; IMF, World Economic Outlook Data,
October 2019’da yer alan verilerden yararlanılarak tarafımdan hazırlanmıştır.)

Grafik gerek GOÜ’lerin gerekse
Türkiye’nin büyüme hızında 2010’dan bu yana düşüş yaşandığını ortaya koyuyor. Türkiye’nin
büyüme hızında ortaya çıkan düşüşün, yaşanan iniş çıkışlar da dikkate
alındığında daha sarsıcı olduğu grafikten görülebiliyor.
Aşağıdaki tablo, Türkiye’nin başlıca
makro göstergelerini 2018 yılıyla karşılaştırmalı olarak gösteriyor (2018 yılı
için TÜİK, Hazine ve Maliye Bakanlığı ve TCMB verileri kullanılmış, 2019 yılı
için de eldeki son verilere göre tahmin yapılmıştır.)
2018
|
2019
|
|
Büyüme
(%)
|
2,8
|
0,5
|
İşsizlik
(%)
|
13,5
|
14,0
|
Enflasyon
(%)
|
20,3
|
11,2
|
Gösterge
Faiz (%)
|
19,7
|
11,6
|
USD/TL
Kuru
|
5,3
|
5,9
|
Bütçe
Dengesi / GSYH (%)
|
-1,9
|
-2,9
|
Cari
Denge / GSYH (%)
|
-3,5
|
1,1
|
Bu karşılaştırma bize 2019
yılında ekonomide bazı alanlarda toparlanma, bazı alanlarda ise düşüş
yaşandığını gösteriyor. 2018 yılının 3 ve özellikle de 4. çeyreğinde yaşanan
ivme kayıplarının 2019 yılının ilk iki çeyreğinde devam etmesi ve üçüncü
çeyrekteki zayıf toparlanma büyümenin düşük kalmasına yol açmış bulunuyor. Bu
ilişkiyi cari dengenin ilk bakışta olumlu görünen ancak büyüme açısından
olumsuz olan görünümünden de anlayabiliyoruz. 2019 yılında işsizlik artık yüzde
13’ün üstünde bir düzeye yerleşmiş görünüyor. Buna iş aramayıp da işsiz
olanları ve mevsimlik işsizleri de katarsak işsizlik oranı Buna geniş işsizlik
oranı diyoruz) yüzde 20’ye dayanıyor. 2019 yılında en ciddi bozulma bütçe
açığında karşımıza çıkıyor. Her ne kadar bütçe açığının GSYH içindeki payının
yüzde 2,9’da kalacağı tahmin edilse de bu oranın Merkez Bankası’ndan
tarihimizde ilk kez kullanılan 46 milyar TL’lik yedek akçeyle sağlandığına
dikkat etmek gerekir. Eğer bu kullanım olmasaydı açığın GSYH’ye oranı yüzde 4
dolayında olacaktı. Bu da yıllardır çıpa olarak sunulan bütçe disiplininin kaybedilmesi
anlamına geliyor. TL, Dolara karşı önceki iki yılda yaklaşık yüzde 20 oranında
değer kaybetmişti. 2019’da bu kaybın yüzde 11 dolayında kalacağı görülüyor.
2020 yılına girerken 2019 yılının
son çeyreğinde başlayan toparlanmanın etkisini verilerden görebiliyoruz. Bunları
birer grafikle sunalım. İlk olarak ekonominin arz yönüne bakalım. Üretim
artışını kapasite kullanımı (soldaki grafik) ve sanayi üretim artışından
(sağdaki grafik) görebiliyoruz.

2019 yılının üçüncü çeyrek büyüme
verilerine baktığımızda yatırımların hala ciddi oranda eksi olduğu ortaya
çıkıyor. Bu demektir ki büyüme yeni yatırımlarla değil kapasite kullanımının
yükselmesiyle sağlanmış bulunuyor. Bunun bir zararı yok belki ama geleceğe
ilişkin sürdürülebilirliği sağlayamayacağı açık. 2020 yılında kapasite
kullanımının bundan çok daha öteye gidemeyeceğini dikkate alırsak büyümeyi
ancak ve ancak yatırım artışıyla sağlayabileceğimizi anlayabiliriz. Bunun da
tek yolu riskleri düşürmek. 2019 yılının sonlarına doğru Türkiye’nin risk
priminin (CDS primi) 300’ün altına gerilemiş olması olumlu bir gelişme. Bu
oranı çok daha aşağıya düşürmek için elden geleni yapmak gerekiyor. Ne var ki
atılan adımlar bu gereği yerine getirmekten şimdilik uzak görünüyor.
Üretimin önemli kalemlerinden
olan otomotiv ve inşaatta da son dönemde toparlanma işaretleri var. Aşağıdaki
grafikler (solda otomotiv, sağda konut satışları) bu gelişmeyi gösteriyor
(soldaki grafik için kaynak: ODD Bültenleri, sağdaki grafik için kaynak: TCMB
Konut Endeksleri.)

Yukarıdaki grafiklerde bu
toparlanma işaretleri açıkça görülebiliyor. Buna karşılık her iki alanda da
toparlanmanın bütçeyi zor duruma sokacak önlemlerle sağlanmış olması
iyimserliği sınırlıyor. Bu önlemler kalktığında bu iki sektörde ne gibi bir
gelişme yaşanacağını tahmin etmek kolay değil.
Benzer bir toparlanma işaretini
talep yönünde de görmek mümkün. Bunu da aşağıdaki grafikte yer alan perakende
satış hacmi değişiminden izleyebiliriz (Kaynak: TÜİK, Perakende Satış Hacim Endeksi,
Ekim 2019)

Grafiğe baktığımızda perakende satış hacminin (bir başka açıdan bakarsak toplam talebin) son iki ayda bir toparlanma sergilediğini görebiliyoruz. Buna karşılık bu toparlanmanın da kredi artışları, faiz ve vergi indirimleri gibi ek önlemlerle sağlanmış olduğunu ve bunlar bittiğinde ne yönde gideceğinin tam olarak bilinmediğini gözden kaçırmamak gerekiyor.
Özetle söylemek gerekirse 2019
yılının son çeyreğinde başlayan toparlanma işaretlerinin bütçe destekleriyle
2020’nin ilk yarısında da devam etmesi mümkün görünüyor.
2020 yılına ilişkin ilk tahminlerimi
paylaşayım (tahminlerim arasında kur tahmini yok. İçinde bulunduğumuz
koşullarda sağlıklı bir kur tahmini yapılabileceğini düşünmüyorum.) Bu tahminlerin
altında yatan varsayımları basit bir şekilde “mevcut koşulların devam edeceği”
yaklaşımına dayandırdığımı da ifade edeyim.
2020
|
|
Büyüme
(%)
|
3,0
|
İşsizlik
(%)
|
13,0
|
Enflasyon
(%)
|
12,5
|
Bütçe
Dengesi / GSYH (%)
|
-3,0
|
Cari
Denge / GSYH (%)
|
-2,0
|
Toparlanmanın gerçek bir çıkışa
dönüşebilmesi için faizden, kurdan, zorunlu karşılıklardan ve vergi oranlarını
artırmaktan öte bir takım politika uygulamalarına ve riskleri düşürecek
uygulamalara ihtiyaç var. Bu uygulamalar; demokrasiyi iyileştirmek, hukukun
üstünlüğünü sağlamak, eğitimi bilim temeline oturtmak, dış politikada yurtta
barış dünyada barış temel ilkesine dönmek gibi ekonomi dışı görünen yaklaşımları
yaşama geçirmekle başlamalı. Bunlarla birlikte Kanal İstanbul gibi ülkeyi gereksiz
riskler ve büyük borçlar altına sokacak projelerden uzak durmak gerekiyor.
Türkiye 2020’de toparlanıp ekonomisini yeniden güçlü kılmak istiyorsa hayallerden
gerçeklere geçiş yapmak ve yarattığı gereksiz riskleri hızla düşürecek
düzeltmeler yapmak zorunda.
Ekonomi konusunda
Siyasal Sistem, Ekonomik Sistem ve Ahbap - Çavuş İlişkileri18 Ekim 2026Teori Aynı, Sonuç Farklı 6 Ağustos 2026İrrasyonel Beklentiler Teorisi19 Haziran 2026Öğrenilmiş Çaresizlik24 Şubat 2026119 yorum
Yorumlar ve yanıtlar Blogger'ın kendi sisteminde yazılır ve okunur; tema bunu değiştirmez. Bu önizleme salt okunurdur.