Yumuşak İniş Başladı mı?
Şubat ayı sanayi
üretimi açıklanınca yumuşak inişin başlayıp başlamadığı tartışmaya açıldı. Yumuşak
veya sert inişin ne olduğu konusunu hatırlamak isteyenler şu yazıma
bakabilirler
Öncelikle sanayi üretim
oranlarının ne anlama geldiğini kısaca hatırlatalım.
Sanayi üretim endeksi, TÜİK
tarafından 2005 yılı üretimi 100 olarak alınmak suretiyle, her ay 4850
işyerinden Aylık Sanayi Üretim Anketiyle derlenen verilere dayanılarak
hesaplanmaktadır. Türkiye’de sanayi sektöründeki kuruluşlar
üç alt sektörde sınıflandırılmış bulunuyor. Bu alt sektörler ve toplam üretim
endeksi içindeki ağırlıkları şöyledir: (1) İmalat sanayi sektörü (yüzde 85,85),
(2) Elektrik, gaz, buhar ve iklimlendirme üretim ve dağıtımı alt sektörü (yüzde
10,55), (3) Madencilik ve taşocakçılığı sektörü (yüzde 3,60.) Endekste bu üç
kategoride yer alan toplam 1382 madde kapsanıyor.
TÜİK, Şubat ayı sanayi
üretim endeksini açıkladı. Aşağıda 2011 yılının Ocak ayından bu yılın Şubat
ayına kadar olan aylık sanayi üretim endeksi değişimlerini grafik olarak
sunuyorum.
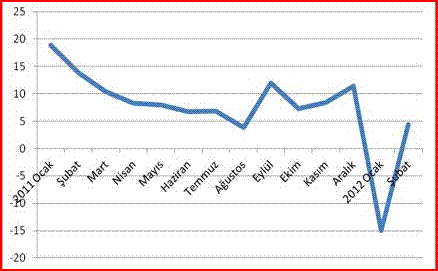
Yukarıdaki grafik bana 2011 yılının Ocak
ayı ile Ağustos ayı arasında sanayi üretiminin yumuşak iniş yaptığını, ardından
2011 yılsonuna kadar yeni bir çıkış ve durgunluk yaşadığını, 2012 yılbaşında
sert bir düşüş yaşadığını ama Şubat ayında yeniden çıkışa geçtiğini söylüyor. Bir
tek aya bakarak sanayide yumuşak inişin başlayıp başlamadığına karar vermek
anlamlı görünmüyor. Mart ve Nisan ayları resmi çok daha net görmemizi
sağlayacak.
Merkez Bankası Şubat ayı ödemeler
dengesi sonuçlarını açıkladı. Ödemeler dengesine ve özellikle de cari dengeye
bakınca yumuşak inişe geçildiği daha net görülebiliyor. Cari açık konusunda
hesaplama yöntemiyle ilgili bilgilerini tazelemek isteyenler şu yazıma
bakabilirler: http://www.mahfiegilmez.com/2012/02/cari-ack-dersi.html
Aşağıdaki grafik 2005 ile 2012 yılı (Şubat ayı) arasındaki 12 aylık bazda cari açığın GSYH'ya oranını gösteriyor.

Şubat ayında 12 aylık bazda cari
açık ilk kez mutlak miktar olarak da bir önceki ayın altında gerçekleşti ve 75,3 milyar
dolara geriledi. Bu miktarın yılsonunda aynı kalacağını ve 2012 yılının GSYH’sının
OVP’de tahmin edildiği gibi 847 milyar dolar olacağını varsayarsak cari açık /
GSYH oranı yüzde 8,9 olacak demektir. Ki bu oran 2011 yılındaki yüzde 9,9’dan 1
puan düşüktür. Eğilimin bu şekilde devam etmesi halinde bu miktarın 10 milyar
dolar daha düşerek 65 milyar dolar dolayına gelmesini ve cari açık oranının yüzde 7,5 ile 8 arasında bir yere
yerleşmesini bekliyoruz.
Cari açıktaki gerileme asıl olarak ithalattaki gerilemeden kaynaklandığı için bu yıl geçen yılki kadar ithalde alınan KDV tahsil edilemeyecek. Büyüme de geçen yılki kadar yüksek olmayacağı için büyük ölçüde dolaylı vergilere dayanan vergi sitemimiz geçen yılki performansını bu yıl büyük olasılıkla sergileyemeyecek. Bunun sonucunda da bütçe açığımız geçen yılki kadar düşük olmayacak.
Yapısal reformları yapmadığımız sürece finansman sistemimiz cari açık ile bütçe açığı arasında gidip gelmeye devam edecek.
Cari açıktaki gerileme asıl olarak ithalattaki gerilemeden kaynaklandığı için bu yıl geçen yılki kadar ithalde alınan KDV tahsil edilemeyecek. Büyüme de geçen yılki kadar yüksek olmayacağı için büyük ölçüde dolaylı vergilere dayanan vergi sitemimiz geçen yılki performansını bu yıl büyük olasılıkla sergileyemeyecek. Bunun sonucunda da bütçe açığımız geçen yılki kadar düşük olmayacak.
Yapısal reformları yapmadığımız sürece finansman sistemimiz cari açık ile bütçe açığı arasında gidip gelmeye devam edecek.
Ekonomi konusunda
Siyasal Sistem, Ekonomik Sistem ve Ahbap - Çavuş İlişkileri18 Ekim 2026Teori Aynı, Sonuç Farklı 6 Ağustos 2026İrrasyonel Beklentiler Teorisi19 Haziran 2026Öğrenilmiş Çaresizlik24 Şubat 202615 yorum
Yorumlar ve yanıtlar Blogger'ın kendi sisteminde yazılır ve okunur; tema bunu değiştirmez. Bu önizleme salt okunurdur.