Karşılıklar Politikası ve Rezerv Opsiyon Katsayısı
Karşılıklar politikası
Bankalar topladıkları mevduatın ve
diğer kaynaklarının merkez bankası tarafından belirlenen oranda belirli bir
miktarını, ileride karşılaşabilecekleri zorluklarda talep edip kullanabilmek
için merkez bankasına yatırmak zorundadırlar. Buna zorunlu karşılıklar, bunun
miktarını belirlemeye yarayan orana da karşılık oranı adı veriliyor. Merkez bankasının,
karşılık oranını artırıp azaltarak bankaların açabileceği kredi miktarını ve
maliyetini etkilemesi eylemine de karşılıklar politikası adı veriliyor. Merkez bankaları,
bankalardan aldıkları bu karşılıklar için belirli bir faiz ödeyebilecekleri
gibi herhangi bir ödeme yapmayabiliyorlar.
Eğer bir ülkede para ikamesi
(yani yabancı paraların da yerli para ile birlikte kullanımı ya da banka
hesaplarında bulunması) yaygınsa merkez bankaları bu mevduatın karşılığını
yerli para ile isteyebileceği gibi yabancı para cinsinden de isteyebilir. Hatta
yerli para cinsinden karşılıkların bir bölümü ya da tamamı için karşılıkları
yabancı para cinsinden ödeme opsiyonu tanıyabilir.
Türkiye Cumhuriyet Merkez
Bankası’nın (TCMB) uyguladığı zorunlu karşılık oranları vadeye ve mevduat
cinsine göre değişiklik göstermekle birlikte vadesiz mevduat ve 6 aya kadar
vadeli mevduat için uygulanan oran hem TL hem de yabancı para için yüzde 11
olarak belirlenmiş bulunuyor. Demek ki bir banka örneğin bir ay vadeli 100 TL
için 11 TL, 100 USD için 11 USD ve 100 Euro için 11 Euro zorunlu karşılık
ayırıp bunu TCMB’ye yatırmak zorundadır.
Rezerv opsiyon mekanizması ve rezerv
opsiyon katsayısı (ROK)
TCMB, bankaların TL olarak yatırmak
zorunda oldukları zorunlu karşılıkların bir bölümünü (bugün itibariyle % 60’ına
kadarki bölümünü) döviz ya da altın cinsinden yatırmalarına izin veriyor. Bu,
bankalar için bir zorunluluk değil bir opsiyon yani bir alternatif. Bu
uygulamaya rezerv opsiyon mekanizması deniyor. Örneğin bir ay vadeli 91 TL
mevduat alan bir banka bu paranın karşılığında TCMB’ye isterse (91 x 0,11 =) 10
TL ya da isterse bunun 4 TL’lik bölümünü TL ve kalan 6 TL’lik bölümünü USD veya
Euro olarak yatırabiliyor. Bu kalan 6 TL’lik (ya da yüzde 60’lık) bölüm için
TCMB, bankalara yukarıda değindiğimiz alternatifi kullanma hakkını veriyor. Bu
uygulamayı seçen bankalar yatıracakları döviz tutarını hesaplarken Rezerv
Opsiyon Katsayısını (ROK) uyguluyorlar.
Diyelim ki 91 TL mevduat alan ve
TCMB’ye (91 x 0,11 =) 10 TL zorunlu karşılık yatırmak zorunda olan bir banka
bunun yüzde 40’ı olan 4 TL’yi TL olarak ve kalan 6 TL’yi de Dolar olarak
yatırmaya karar vermiş olsun. Bu durumda dolar için şöyle bir tablo yapabiliriz:
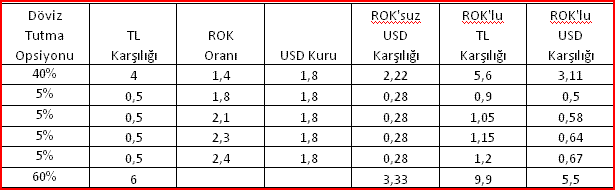
Bu banka aldığı 91 TL mevduatın zorunlu karşılık tutarının tamamını TCMB’ye TL olarak yatırsaydı 10 TL yatırması gerekecekti. Bu bankanın Dolar üzerinden ROK uygulamasına girdiğini düşünürsek bu durumda 10 TL karşılık miktarının 4 TL’sini TL olarak kalan 6 TL’sini de dolar olarak yatıracak demektir. Eğer 6 TL karşılığında bire bir dolar yatırması sistemi kabul edilseydi 1,8’lik dolar kuruyla 3,33 dolar yatırması gerekecekti. Oysa ROK uygulamasında yukarıdaki tabloda görüldüğü gibi 5,50 dolar yatırması gerekmektedir. Bu durumda 10 TL’lik karşılık ((4 TL) + (5,50 Dolar x 1,8)) 13,9 TL’ye gelmektedir.
ROK uygulamasının sonuçları ve yararları
Bankaların TL mevduatı için
TCMB’ye yatırmak zorunda oldukları zorunlu karşılıkların bir bölümünü yabancı
para veya altınla ödemelerine izin verilmesi bankalar açısından TL likiditesini
artırmış oluyor. Günlük işlemlerini ağırlıklı olarak TL ile yapan bankalar
açısından TL fonlama maliyeti de düşmüş oluyor. Bu uygulamanın bankaların
dışarıdan daha ucuza yabancı para borçlanmalarını teşvik etmesi gibi bir etkisi
de söz konusu oluyor.
Bu uygulamanın TCMB açısından
yararı ise başlıca iki noktada toplanıyor: (1) TCMB bu yolla döviz rezervlerini
artırmış oluyor. (2) Bankaların getirdiği dövizlerin TCMB’de toplanması sonucu para
ikamesinin etkisi düşürülmüş oluyor.
Meraklısı için ayrıntı kutusu:
Bankaların mevduat ve
diğer kaynaklarla ilgili olarak tutacağı karşılıklar konusunda 4 kavram söz
konusudur:
Ankes
Bankaların mevduat
çekilişi veya günlük işlemlere ilişkin ödemelerini karşılayabilmeleri amacıyla
kasalarında hazır bulundurdukları paraya ankes denir. Bunun miktarı ve şekli
bir zorunluluğa değil bankaların kendi karar ve uygulamalarına bağlıdır. Bankalar
gün sonunda bu değerleri genellikle TCMB’ye gecelik olarak borç verirler.
Disponibilite
Merkez Bankası’nın
bankaların kabul ettiği mevduata karşılık kasalarında tutulmasını zorunlu
kıldığı parasal karşılıklardır. Ankes zorunlu olmadığı halde disponibilite
zorunludur.
Munzam Karşılık
Merkez bankasının
disponibiliteye ek olarak bankaların kaynaklarından kendisine yatırmalarını
zorunlu kıldığı miktardır.
Zorunlu Karşılıklar
Merkez bankasının kabul
ettikleri mevduat karşılığında bankaların kendisinde tutulmasını zorunlu
kıldığı miktarlardır.
Türkiye’de Bugün Geçerli Olan Uygulama
Serbest karşılıklar
anlamına gelen ankes uygulaması sürmektedir.
Eskiden Türkiye
uygulamasında Disponibilite + Munzam Karşılıklar uygulaması söz konusuydu.
Günümüzde disponibilite ve munzam karşılıklar kalkmış, yerini bankaların
TCMB’ye yatırmak zorunda oldukları zorunlu karşılıklar (ya da kısaca
karşılıklar) almıştır.
Para konusunda
Paradan Para Kaybetme Dönemi 12 Şubat 2024Parayı Kim Yaratıyor? 4 Haziran 2021Ekonomideki İllüzyonlar8 Temmuz 2020Para Basmanın Sonuçları10 Haziran 202038 yorum
Yorumlar ve yanıtlar Blogger'ın kendi sisteminde yazılır ve okunur; tema bunu değiştirmez. Bu önizleme salt okunurdur.